Tánger pone el foco en el desafío del arándano: crecer sin presionar el mercado
Por: Martin Carrillo
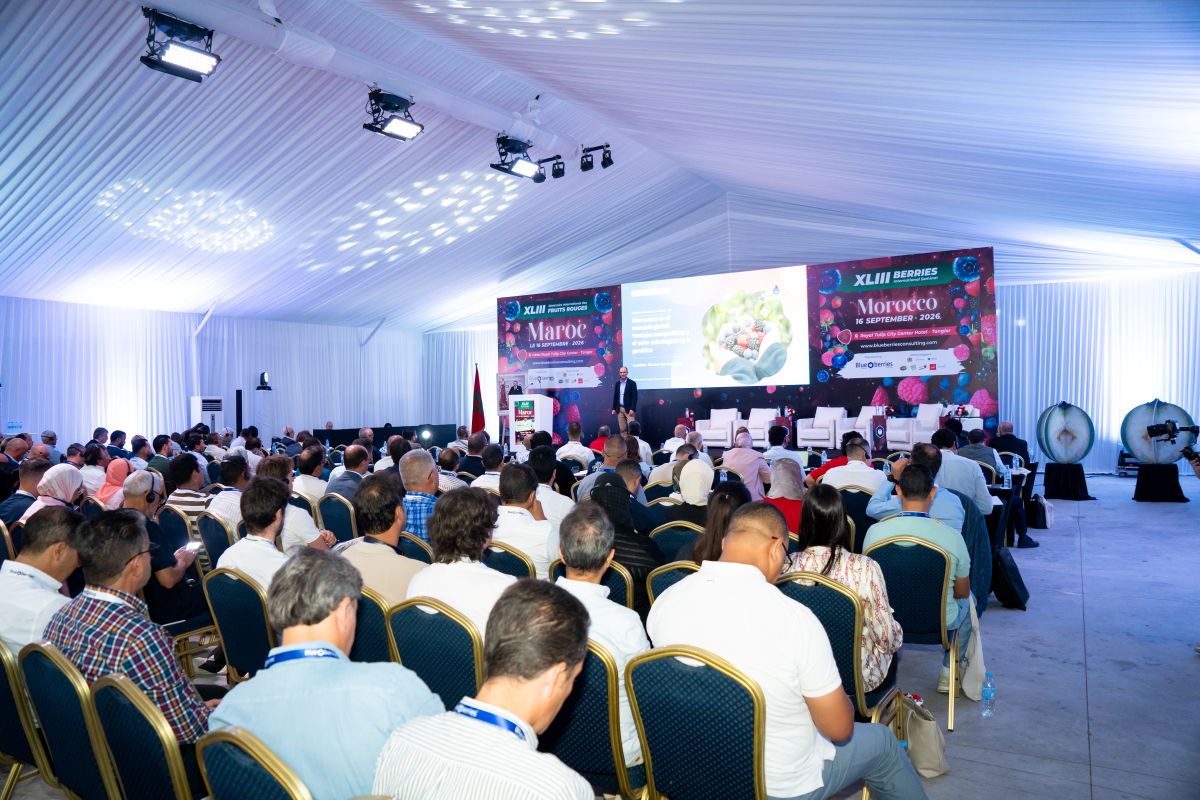
La oferta mundial de arándanos seguirá creciendo durante los próximos años. A los grandes exportadores se suman nuevos países productores y una disponibilidad de fruta cada vez más extendida a lo largo del calendario. Al mismo tiempo, el consumo mantiene espacio para avanzar, aunque los principales mercados no están mostrando la misma capacidad para absorber ese crecimiento.
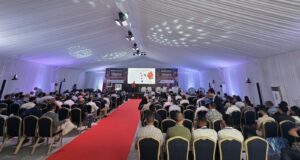
La discusión marcó las presentaciones de mercado realizadas este miércoles en el XLIII Seminario Internacional de Frutos Rojos Marruecos 2026, organizado por Blueberries Consulting en Tánger. Amine Bennani, presidente de la Asociación de Productores de Frutos Rojos de Marruecos; Cindy Van Rijswick, especialista de Rabobank Research; y Álvaro Villalba, director de Negocios y Desarrollo Genético EMEA de Hortifrut, abordaron la evolución de la oferta, el comportamiento de los mercados y los factores que comienzan a adquirir mayor peso en la competencia entre orígenes.
El consumo mantiene espacio para crecer
Van Rijswick anticipó que la oferta global de arándanos continuará aumentando. Perú seguirá teniendo un papel relevante, pero otros exportadores también incrementarán sus volúmenes y nuevos actores, entre ellos países africanos y Egipto, ampliarán la cantidad de fruta disponible durante el año.
Ese crecimiento ocurre en un mercado donde el consumo también continúa avanzando. La especialista de Rabobank situó el consumo europeo de arándanos frescos en aproximadamente 700 gramos por habitante, frente a unos 300 a 350 gramos en 2019. En Alemania y Países Bajos, las compras de arándanos han crecido por encima del comportamiento observado para el conjunto de las frutas y otros berries.
En Reino Unido, uno de los mercados más desarrollados de la categoría, las ventas de berries frescos superan actualmente los 2.000 millones de libras, mientras el arándano mantiene una trayectoria de crecimiento. Asia presenta una situación diferente: el consumo per cápita sigue siendo bajo y, aun en China —el mayor productor mundial—, la compra frecuente permanece concentrada en una parte limitada de la población.
Van Rijswick destacó además que el crecimiento del consumo depende de mantener una oferta consistente. Cuando la fruta pierde continuidad en los supermercados, también se limita la posibilidad de seguir desarrollando la categoría.
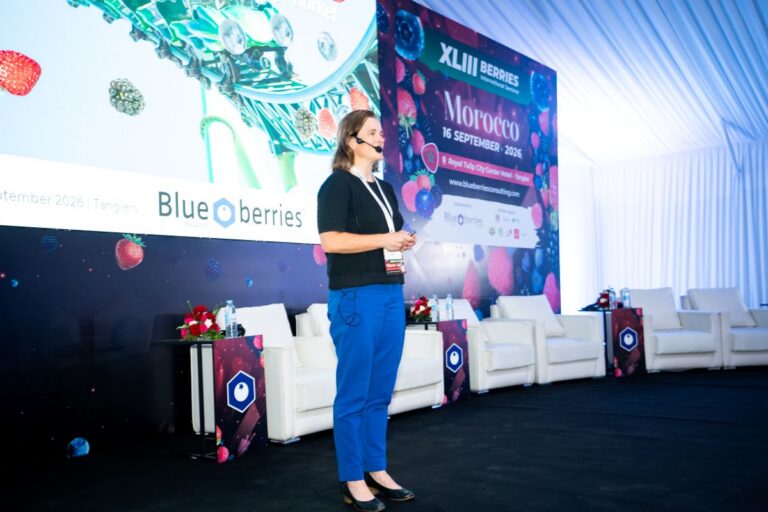
Cindy Van Rijswick,, Rabobank Research @Blueberries Consulting
Estados Unidos y Europa entregan señales diferentes
La comparación entre los dos principales mercados occidentales fue uno de los puntos más relevantes de la exposición de Rabobank.
En Estados Unidos, las importaciones de arándanos pasaron de menos de 100 mil toneladas a más de 300 mil toneladas. Entre 2017 y 2023 el volumen prácticamente se duplicó y, pese a ese aumento, el precio promedio de importación permaneció relativamente estable. Van Rijswick interpretó esta evolución como una señal de la capacidad del mercado estadounidense para absorber mayores volúmenes.
Europa ha mostrado una dinámica distinta. Durante parte del período analizado, el aumento del volumen coincidió con una reducción de los precios medios. Van Rijswick advirtió que un crecimiento demasiado acelerado de la oferta puede presionar los precios, especialmente en el mercado europeo.
La comparación introduce un matiz importante para una industria cuya producción continúa expandiéndose: más consumo no significa necesariamente que todos los destinos puedan incorporar nuevos volúmenes en las mismas condiciones comerciales.
Más orígenes entran al mercado
China es parte de esa transformación. Van Rijswick señaló que el país no solo ha aumentado su producción, sino que también extendió su temporada y amplió sus exportaciones hacia mercados como el Sudeste Asiático, Asia Central y Rusia
De esta forma, China está ganando presencia como exportador en destinos donde participan otros proveedores, sumando un nuevo elemento a una competencia que ya no depende únicamente de los grandes orígenes tradicionales.
Amine Bennani llevó esta discusión al escenario marroquí al repasar la evolución de la producción y comercialización de frutos rojos del país. Su exposición mostró una industria de mayor escala, precisamente en un momento en que las diferencias de absorción entre mercados y la coincidencia de distintos orígenes adquieren mayor relevancia.
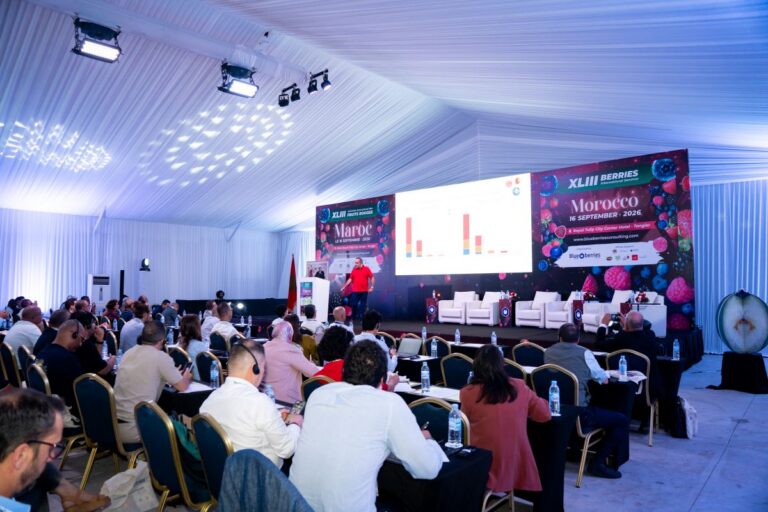
Amine Bennani, presidente de la Asociación de Productores de Frutos Rojos de Marruecos © Blueberries Consulting
La proximidad necesita ir acompañada de valor
La presentación de Álvaro Villalba añadió otra dimensión al análisis: la relación entre ventana comercial, tiempo de entrega, genética y características de la fruta.
La cercanía de Marruecos con Europa continúa siendo una ventaja logística frente a proveedores que deben recorrer mayores distancias. Sin embargo, su valor cambia a medida que avanzan las semanas, ingresan otros orígenes y comienza la temporada española. La ventana comercial mantiene importancia, pero también pesan la condición y las características con que la fruta llega al mercado.
En ese punto, Villalba situó la genética como parte de la estrategia comercial y no únicamente como una decisión productiva. La elección varietal debe considerar el mercado de destino, el momento de llegada, el sabor, la calidad y la capacidad de mantener esos atributos durante la vida comercial.
Para Marruecos, esta combinación abre la posibilidad de agregar valor a su ventaja geográfica: la genética puede convertir una ventaja logística en una ventaja también cualitativa, permitiendo competir no solo por oportunidad de llegada, sino también por las características de la fruta.
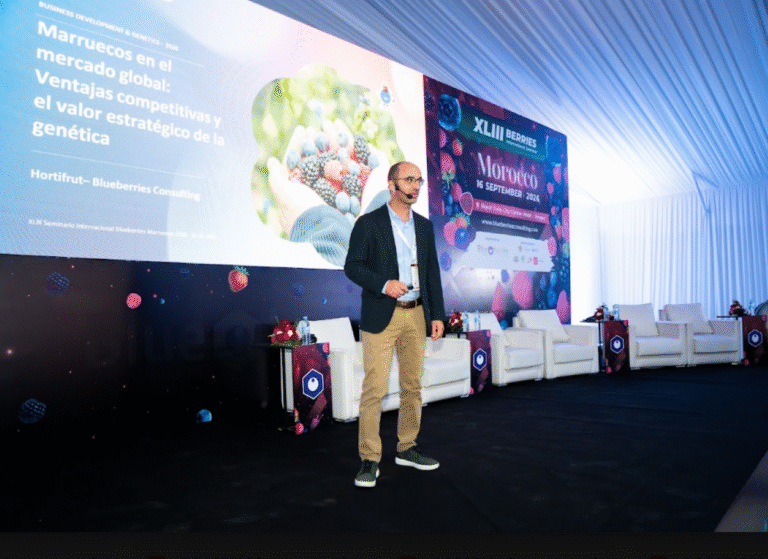
Álvaro Villalba, director de Negocios y Desarrollo Genético EMEA de Hortifrut ©Blueberries Consulting
Los costos siguen presionando la ecuación
Van Rijswick añadió que energía, fertilizantes, diésel, packaging y logística continúan ejerciendo presión sobre la cadena. Estimó que el impacto sobre los costos de los berries podría situarse en torno a 3%–5%, aunque precisó que ello no implica necesariamente un aumento equivalente en el precio recibido por el productor.
El escenario que dejaron las presentaciones en Tánger combina, por tanto, dos tendencias que avanzan al mismo tiempo: la producción y el consumo continúan creciendo, pero los mercados presentan distintas capacidades para absorber ese aumento sin afectar el valor de la fruta.
Para Marruecos, la proximidad con Europa mantiene su importancia. Las exposiciones mostraron, sin embargo, que genética, calidad, consistencia y momento de llegada adquieren un peso cada vez mayor para aprovechar esa ventaja en un mercado con más oferta y más orígenes compitiendo durante el año.
Articulo anterior
De la producción al packing: la zona ferial de Tánger reúne soluciones para berriesArtículo siguiente
ARTÍCULOS RELACIONADOS