
El mercado chino del arándano entra en una nueva etapa mientras los precios en Yunnan caen casi a la mitad
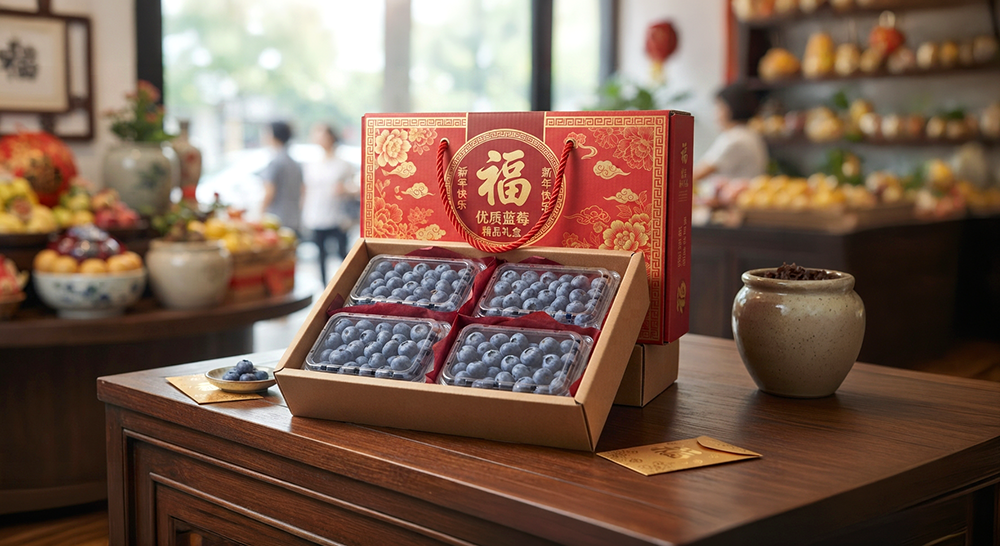
La fuerte baja marca una nueva etapa para la industria china del arándano, que comienza a dejar atrás un período de precios premium sostenidos y entra en una fase de ajuste de mercado impulsada por la expansión de la capacidad productiva.
De acuerdo con datos de monitoreo de productos agrícolas mayoristas de Yimutian y 21food.cn, los precios en campo de la variedad L25, una de las principales del mercado y caracterizada por su aroma floral, se sitúan actualmente entre 40 y 60 yuanes por kilogramo (US$ 6,00–9,00), con un promedio cercano a 50 yuanes/kg (US$ 7,50).
En el mismo período de 2025, los precios alcanzaban entre 100 y 120 yuanes/kg (US$ 15,00–18,00), mientras que en 2024 llegaron a máximos de 180 yuanes/kg (US$ 27,00). Se trata del tercer año consecutivo de descenso, lo que refleja una tendencia sostenida a la baja en el mercado.
Los precios de otras variedades importantes cultivadas en invernadero, entre ellas L32 y F6, también se han debilitado. Al mismo tiempo, se ha ampliado la diferencia de precios según la calidad de la fruta.
Los arándanos premium, bien clasificados, con calibres superiores a 18 milímetros, pruina intacta y contenido de azúcar estable superior al 14%, continúan obteniendo mejores precios. En contraste, la fruta de menor calibre y los lotes a granel sin clasificar se comercializan actualmente a valores cercanos a los costos de producción, y algunos pequeños productores cotizan por debajo de 30 yuanes/kg (US$ 4,50).
En el nivel de distribución, los precios promedio de los arándanos frescos en los principales mercados mayoristas del país se mantienen entre 52 y 58 yuanes/kg (US$ 7,80–8,70).
Los canales de comercio electrónico, mediante formatos estandarizados de envases pequeños orientados a aumentar el volumen de ventas, continúan ejerciendo presión a la baja sobre los precios minoristas. Paralelamente, el consumo de arándanos está pasando gradualmente de una compra asociada a ocasiones de regalo hacia un consumo más cotidiano.
La sostenida caída del mercado responde principalmente a la continua expansión del cultivo protegido de arándanos en Yunnan.
La superficie plantada en la provincia aumentó desde aproximadamente 6.667 hectáreas en 2021 a 20.000 hectáreas en 2025, mientras que la producción pasó de 45.000 a 349.000 toneladas durante el mismo período.
En las principales zonas productoras se han extendido prácticas de cultivo más tecnificadas, entre ellas el cultivo en sustrato, el manejo integrado del riego y la fertilización y el uso de cubiertas antilluvia. Los rendimientos promedio han superado las 30 toneladas por hectárea, considerablemente por encima de los obtenidos mediante sistemas tradicionales a campo abierto.
En zonas productoras clave como Mengzi, Jianshui y Mile, en la prefectura de Honghe, la adopción de sistemas de cultivo en invernadero supera el 95%, lo que permite a los productores controlar mejor los calendarios productivos y establecer una ventana de oferta claramente definida entre octubre y abril.
A nivel nacional, la producción total de arándanos de China alcanzó 810.000 toneladas en 2025, convirtiendo al país en el mayor productor mundial de arándanos para consumo en fresco.
Estimaciones de la industria sitúan la demanda efectiva anual de China por encima de 1 millón de toneladas, lo que sugiere que el mercado en su conjunto todavía no habría alcanzado un punto de saturación.
Por ello, la actual caída de los precios estaría explicada principalmente por la entrada concentrada de grandes volúmenes de arándanos frescos relativamente homogéneos, más que por una situación de sobreoferta generalizada en todo el mercado.
Los arándanos producidos en China también enfrentan una competencia creciente de la fruta importada.
Perú, el mayor exportador mundial de arándanos frescos, había reducido su proyección de exportaciones para la campaña 2026/27 a 304.000 toneladas, en un contexto de impacto esperado de El Niño sobre los rendimientos. Los primeros envíos de la temporada, además, han coincidido con el inicio de la campaña de Yunnan, sumando fruta al mercado y ejerciendo presión a la baja sobre los precios.
Tras la implementación de un programa piloto de reconocimiento mutuo para la supervisión de las sondas de temperatura utilizadas en los tratamientos de frío entre China y Perú, mejoró la eficiencia de las inspecciones en los puertos chinos y disminuyeron las pérdidas durante la distribución.
Estas mejoras han aumentado la confiabilidad del abastecimiento de arándanos peruanos hacia China y, al mismo tiempo, han contribuido a reducir gradualmente la prima de precio de los arándanos de producción local.
Las empresas con bases productivas estandarizadas, instalaciones integradas de clasificación y sistemas consolidados de control de calidad continúan siendo rentables, apoyadas por la demanda de exportación de fruta premium y por los pedidos de supermercados de alta gama.
En contraste, las explotaciones pequeñas y medianas que carecen de capacidad de clasificación, trabajan con una gama limitada de variedades y dependen de esquemas de producción y cosecha muy atomizados entre pequeños agricultores presentan una capacidad considerablemente menor para enfrentar los riesgos del mercado.
El establecimiento de plantaciones de arándanos en sustrato requiere normalmente una inversión de entre 1,05 y 1,5 millones de yuanes por hectárea (US$ 157.500–225.001).
Con los actuales niveles de precios, el período de recuperación de esas inversiones se ha alargado considerablemente, reduciendo el interés de nuevos inversionistas por continuar expandiendo la superficie de arándanos.
Al mismo tiempo, los canales de procesamiento —entre ellos arándano congelado, elaboración de pulpas y extracción de antocianinas— están absorbiendo volúmenes importantes de fruta de menor categoría.
Si bien esto contribuye en cierta medida a aliviar la presión de inventarios sobre el mercado de fruta fresca, difícilmente revertirá la tendencia general a la baja de los precios del arándano fresco.
A más largo plazo, las principales debilidades estructurales de la industria china del arándano se concentran en el mejoramiento genético y el abastecimiento de material vegetal.
Las variedades desarrolladas localmente todavía representan una proporción relativamente pequeña del mercado, mientras que la industria mantiene una alta dependencia de material vegetal importado para sus principales variedades comerciales.
Esta dependencia continúa limitando la capacidad de controlar costos y reduce las posibilidades de diferenciación del producto y de construir un posicionamiento comercial propio.
Lee también:
- Noposion adelanta cosechas y amplía exportaciones ante la presión sobre los precios del arándano en China
- Driscoll’s convierte Yunnan en su plataforma regional de berries para Asia
- Los arándanos chinos ganan espacio en el sudeste asiático con genética, calidad y estrategia comercial
- China: Sichuan inicia cosecha temprana de arándanos en Liangshan
- Rabobank prevé que las exportaciones de arándanos superen el millón de toneladas en 2027/28
ARTÍCULOS RELACIONADOS