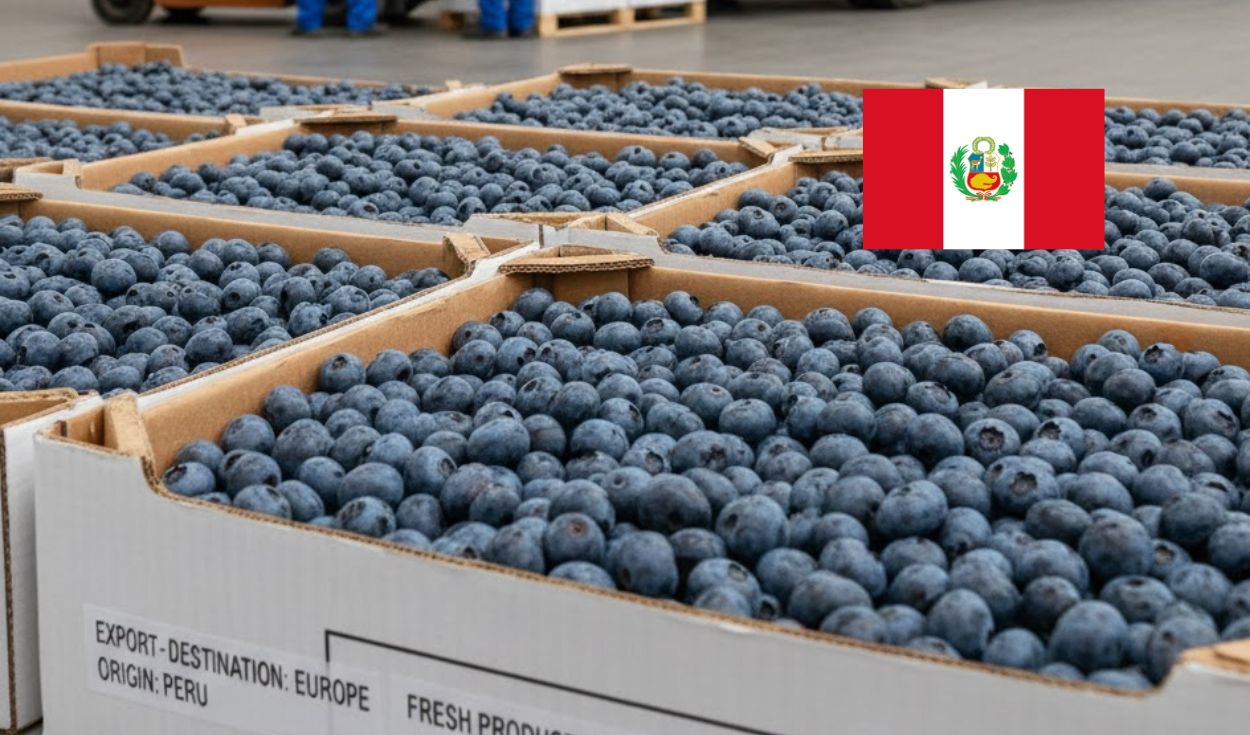
O Chile começa a dar sinais de reposicionamento no mercado global de mirtilos.
Por: Martin Carrillo
Durante décadas, o Chile foi sinônimo de mirtilos fora de época. Foi o país que ajudou a consolidar o abastecimento para os consumidores do Hemisfério Norte durante o inverno e chegou a liderar as exportações mundiais até 2019.
Esse cenário mudou rapidamente.
O crescimento do Peru, o surgimento de novas origens e, principalmente, a chegada de variedades com melhores atributos de firmeza, tamanho e condição pós-colheita estavam modificando a posição competitiva que o Chile havia construído, ao mesmo tempo que aumentavam as exigências de qualidade dos mercados.
O Relatório Global de Mirtilos da IBO de 2026, no entanto, identifica sinais de uma nova etapa nesse processo de transição.
Os dados mostram que a mudança não está ocorrendo apenas em termos de volume. A estratégia de adaptação inclui novas técnicas genéticas, qualidade, diversificação de mercado, produtos orgânicos, processamento e eficiência.
As exportações estão crescendo novamente.
O Chile encerrou a temporada 2025/26 com aproximadamente 92.900 toneladas de mirtilos frescos exportados, um crescimento de 2,7% em comparação com a temporada anterior e acima das estimativas iniciais.
Mas o fato mais interessante está por trás desse crescimento.
As exportações de novas variedades aumentaram 14%, enquanto as variedades tradicionais apresentaram uma ligeira queda. A nova genética passou de representar 21% das remessas na temporada anterior para 24% do total, um dos indicadores mais claros da transformação pela qual o setor está passando.
O Chile não está apenas buscando exportar mais mirtilos: a reconversão também está mudando o tipo de fruta que chega aos mercados.
A Europa ganha terreno no mapa do comércio.
A distribuição dos destinos também está mudando.
A Europa recebeu 46.768 toneladas, o equivalente a 50% das exportações chilenas, representando um aumento de 20%. Os Países Baixos registraram um aumento de 25% e o Reino Unido, de 5%. Os Estados Unidos, tradicionalmente um mercado-chave para o Chile, ficaram em segundo lugar, com uma participação de 37% e uma queda de 13% no volume, que o relatório atribui a fatores tarifários e comerciais. O Canadá, por outro lado, apresentou um aumento de 32%.
A Ásia registrou queda de 7%, principalmente devido à redução das exportações para a China, embora Taiwan tenha crescido 84% e a Coreia do Sul 11%. A América Latina, por sua vez, apresentou crescimento de 11,7%, com Argentina e Brasil respondendo pela maior parte das exportações regionais. O IBO atribui esse último crescimento à reativação das atividades promocionais em ambos os mercados, bem como ao seu potencial de consumo, proximidade e complementaridade.
De forma geral, os dados mostram uma redistribuição das remessas, com maior peso proveniente da Europa e novas áreas de crescimento em destinos como Argentina e Brasil.
Orgânico e congelado
Existem outros dois números particularmente relevantes.
As exportações chilenas de mirtilos frescos orgânicos cresceram 15%, para aproximadamente 18.234 toneladas, o equivalente a um quinto dos embarques de produtos frescos.
Mas o aumento mais significativo ocorreu nos produtos congelados. O Chile encerrou 2025 com 72.464 toneladas de mirtilos congelados, 46% a mais que no ano anterior.
O IBO interpreta essa evolução como parte de uma estratégia em que frutas e variedades que já não se encaixam bem nos programas de consumo in natura encontram espaço na indústria de processamento, enquanto as empresas chilenas continuam a desenvolver e diversificar os mercados para esse segmento.
Os custos começam a alterar a equação competitiva.
Outro elemento destacado pelo relatório é a evolução econômica de diferentes origens.
Regiões tradicionalmente consideradas de baixo custo enfrentam maiores pressões sobre mão de obra, água, terra e insumos, enquanto alguns países considerados caros começam a melhorar sua eficiência.
Nesse contexto, uma fonte consultada pelo IBO indica que algumas novas plantações chilenas estão registrando custos de capital e operacionais — excluindo mão de obra — menores do que no Peru.
O mesmo depoimento resume a tendência, observando que vários locais historicamente considerados caros estão reduzindo custos e, ao mesmo tempo, aumentando a qualidade.
Caso essa evolução se consolide, poderá modificar parte da equação competitiva nos próximos anos.
O reposicionamento não é garantido.
O relatório também não idealiza a situação chilena.
A safra de 2025/26 começou mais cedo e foi mais concentrada devido ao grande acúmulo de graus-dia de crescimento. Variedades como a Duke foram colhidas aproximadamente 20 dias antes do habitual, apresentando menor teor de matéria seca, tamanho médio menor e frutos mais macios no início da safra.
A menor disponibilidade após o pico da temporada também criou uma oportunidade para exportar frutas frescas que, em uma temporada normal, teriam acabado no processamento. O resumo do Comitê do Mirtilo, incorporado pela IBO, reconhece que algumas dessas frutas chegaram em condições que não atendiam ao padrão que o Chile está tentando estabelecer.
A recuperação do Chile não será determinada apenas pela tonelagem.
O Chile já enfrenta uma perda de reputação associada, entre outros fatores, a uma percepção inconsistente de qualidade, agravada durante os problemas logísticos da pandemia.
A consistência, portanto, continua sendo uma condição fundamental para sustentar o reposicionamento.
Ainda assim, a OIB continua a reconhecer pontos fortes estruturais como infraestrutura de exportação, conhecimento agronômico, diversidade de microclimas, acesso a mercados e abertura à inovação.
Ainda é muito cedo para falar em uma recuperação totalmente consolidada.
O que os dados mostram é que a indústria chilena está começando a encontrar uma nova forma de competir, com maior ênfase em novas variedades, mudanças em seus mercados e uma estrutura de produção que busca ganhar eficiência sem perder de vista a qualidade.
Em vez de recuperar o passado, o desafio parece estar em construir uma posição competitiva diferente.
Artigo anterior
O México cresce 15% e modera suas expectativas, com foco na qualidade e em novas variedades.próximo artigo
POSTAGENS RELACIONADAS