
Más oferta, más exigencia: Cort Brazelton analiza el nuevo escenario del arándano en Fruit Attraction 2026
Por: Natalia Rubio Iversen
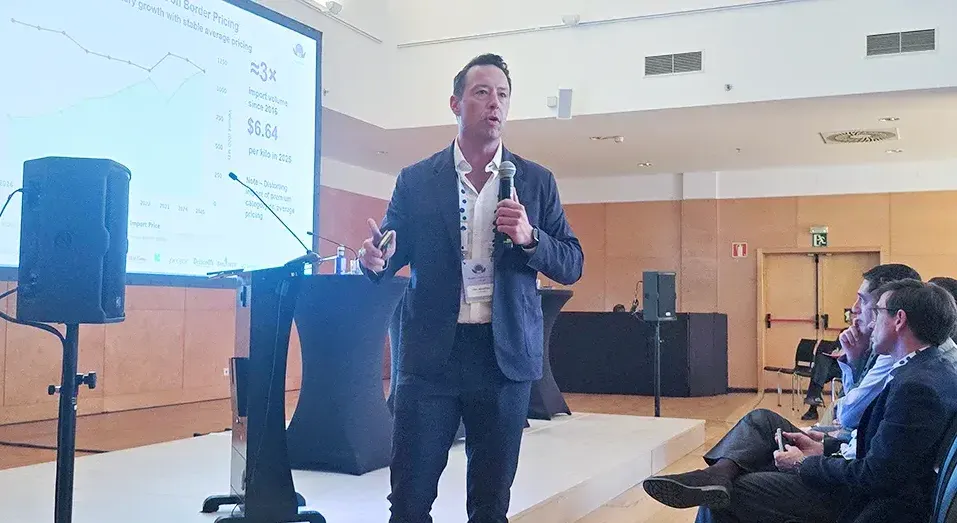
La industria mundial del arándano ha conseguido aumentar con fuerza la producción y el comercio durante la última década, mientras ampliaba la demanda y mantenía relativamente estables los precios promedio observados en los datos agregados de comercio internacional.
Ahora se aproxima una nueva prueba. Cort Brazelton considera plausible que alrededor de otro millón de toneladas se incorpore a la producción mundial hacia 2030 o en los años posteriores, buena parte de ellas procedentes de plantaciones que ya están establecidas y todavía no alcanzan su plena capacidad productiva.
Blueberries Consulting siguió su presentación durante el Blueberry World Forum & Cocktail de la International Blueberry Organization (IBO), realizado en Fruit Attraction 2026. Allí, Brazelton planteó que la siguiente etapa no dependerá únicamente de cuánto más pueda producir la industria, sino de su capacidad para producir, cosechar, empacar y entregar eficientemente ese volumen, generar retornos sostenibles para los productores y seguir dando a los consumidores razones para comprar más arándanos.
Otro millón de toneladas todavía es plausible
Según el IBO Global Blueberry Report 2026, en 2025 la superficie mundial de arándano highbush cultivado alcanzó 303.050 hectáreas, de las cuales 257.971 estaban en producción. El volumen llegó a 2,33 millones de toneladas, un 11,2% más que el año anterior.
El informe muestra además que la mayor parte de ese crecimiento provino de nuevas hectáreas que entraron en producción, más que de un aumento equivalente de los rendimientos en campo.
Ese punto fue central en la lectura de Brazelton: una parte importante de la oferta que llegará durante los próximos años ya está implícita en campos establecidos que todavía no alcanzan su plena capacidad productiva.
“Todavía creo que este aumento de un millón de toneladas es plausible”, sostuvo. Pero inmediatamente introdujo un límite: “Después de eso, no creo que esta curva se mantenga”.
No se trata de que la producción mundial vaya a dejar de crecer. Su advertencia apunta a que el ritmo observado durante los últimos años difícilmente podrá prolongarse indefinidamente. Tierra, agua, costos de insumos, disponibilidad de mano de obra, logística, presión de plagas y enfermedades y requerimientos de capital comienzan a imponer restricciones cada vez mayores.
Brazelton también expresó preocupación por la capacidad operativa de la industria para acompañar un crecimiento de esa magnitud: producir más fruta no basta si cosecha, packing, logística y comercialización no pueden absorberla con la misma eficiencia.
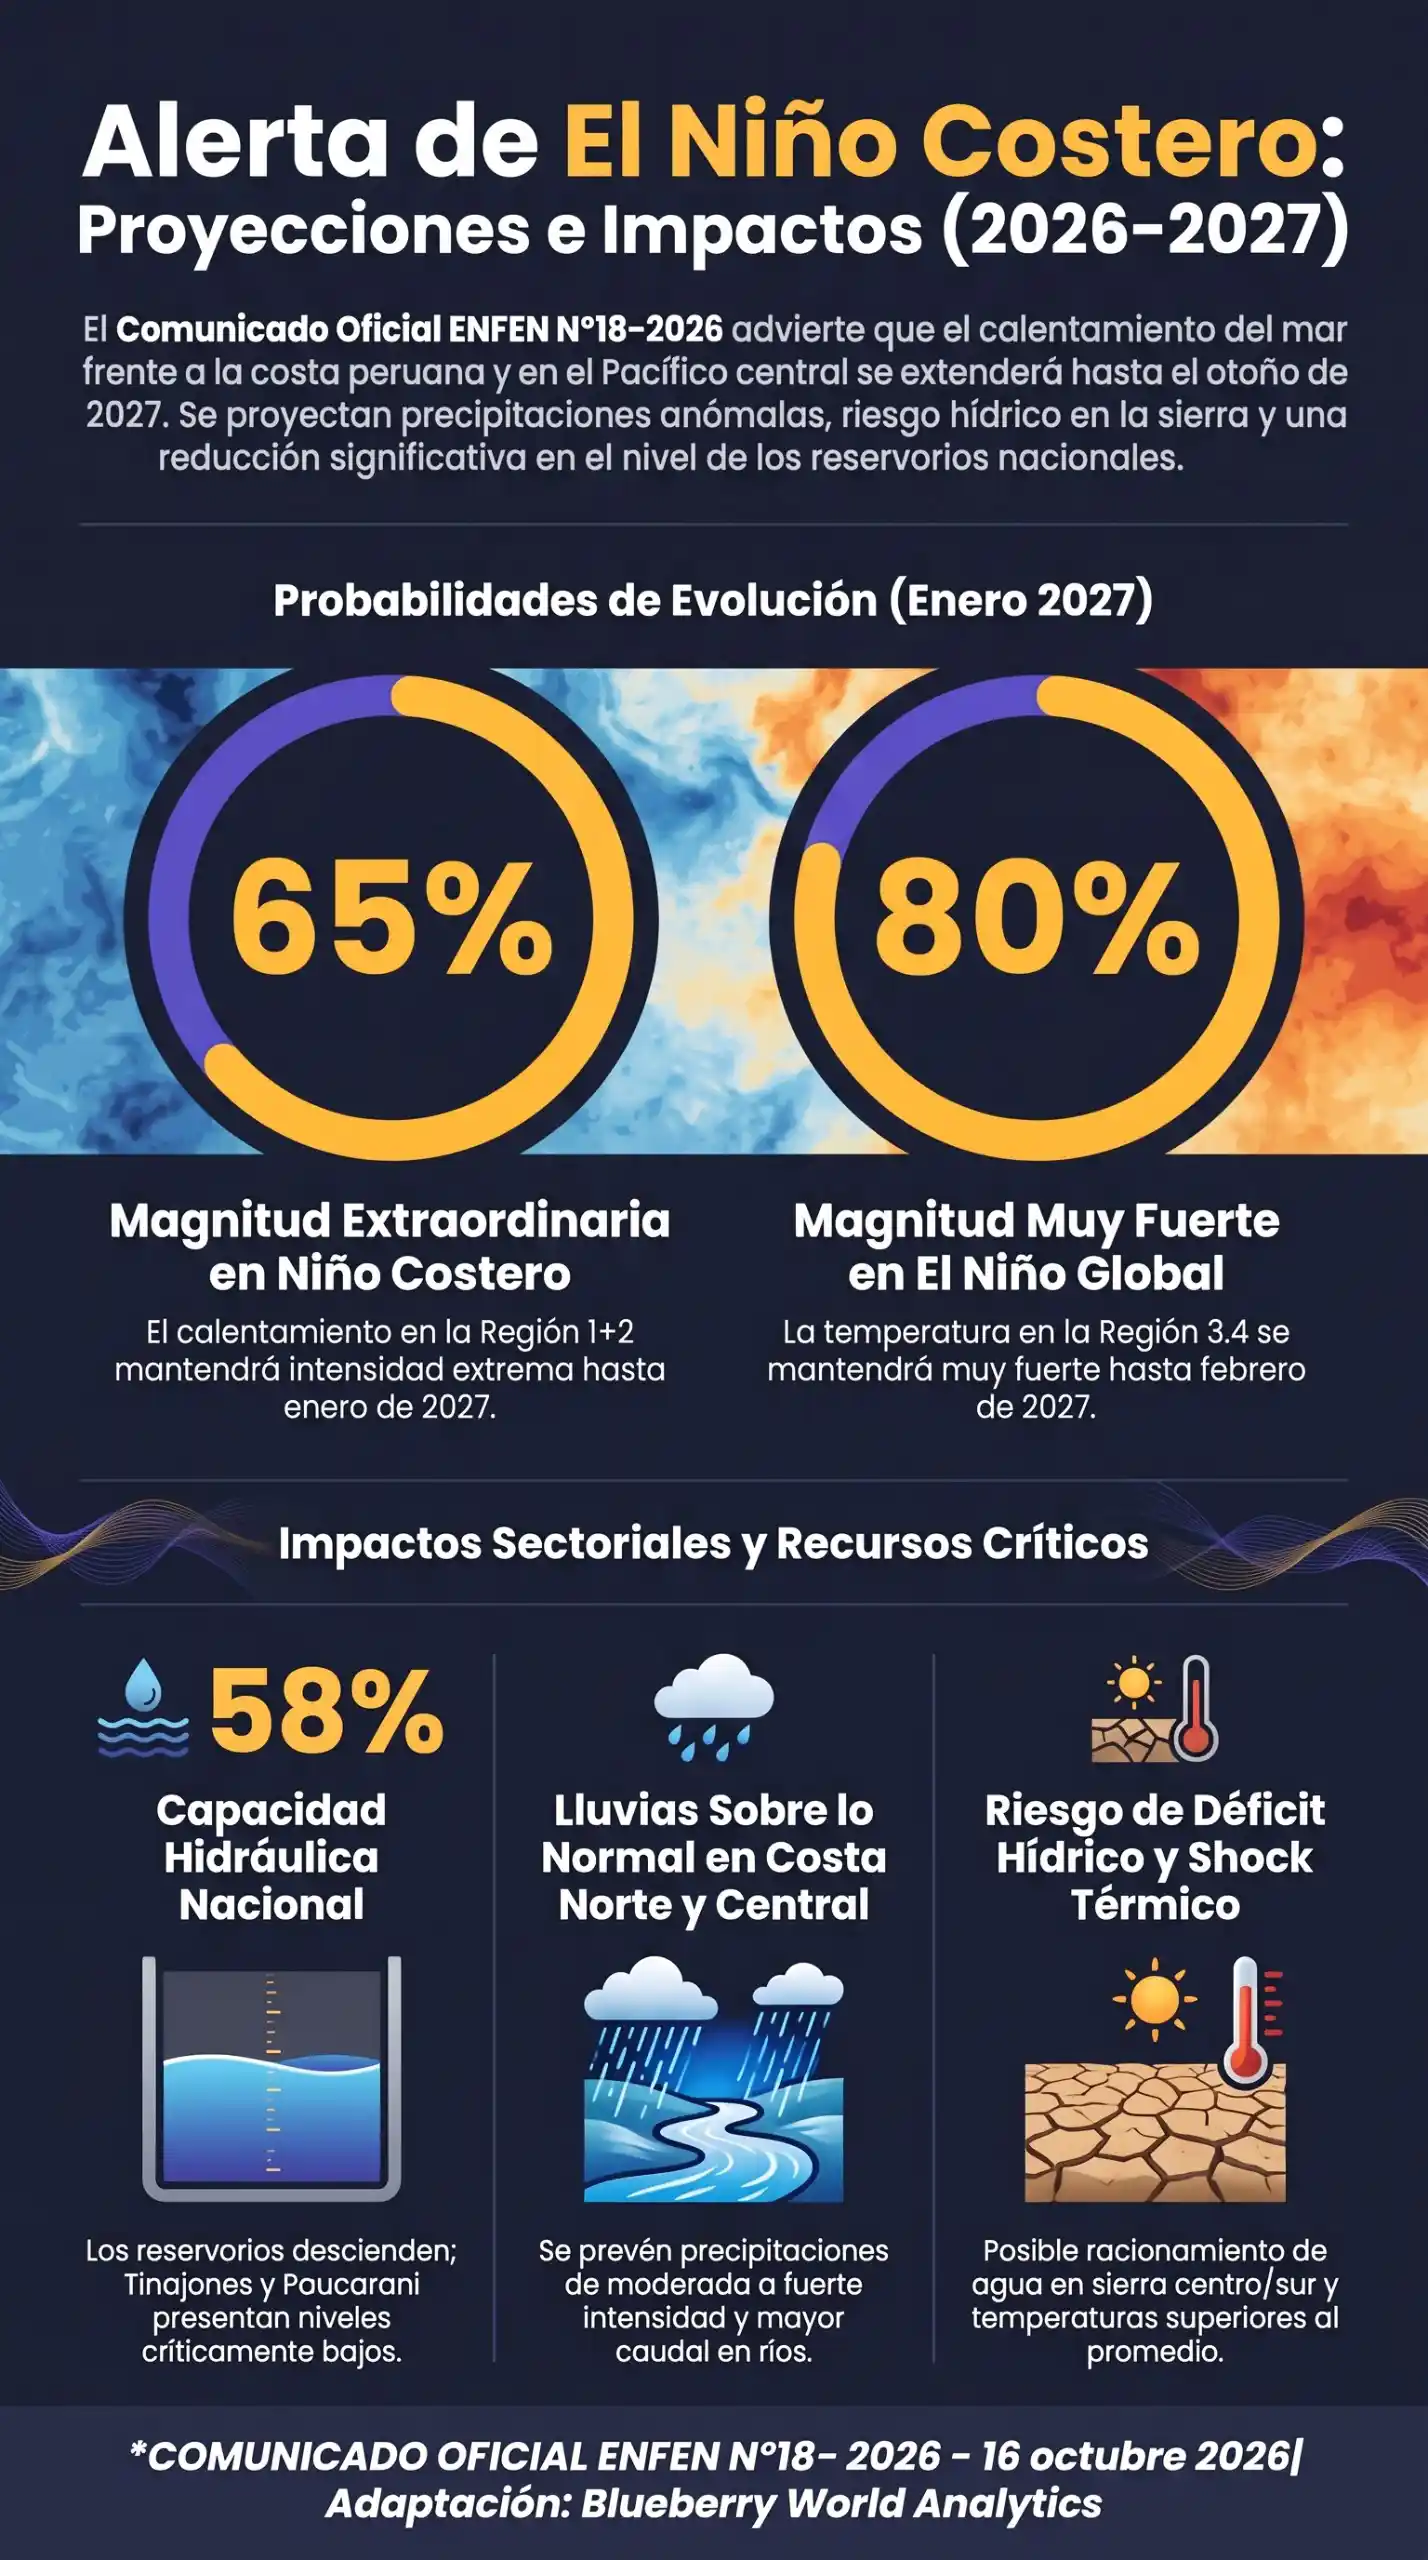
El modelo de IBO incorpora esa incertidumbre en sus proyecciones. En Perú, por ejemplo, utilizó como supuesto mantener sin crecimiento la campaña 2026/27 para incorporar posibles alteraciones, incluida la posible influencia de El Niño, sobre la base de experiencias anteriores. No se trata de una predicción de que la producción peruana necesariamente permanecerá estable.
Otro millón de toneladas es plausible. La pregunta es bajo qué condiciones productivas y económicas podrá incorporarse al mercado.
Nueve toneladas por hectárea ponen presión sobre el negocio
Ahí aparece el segundo punto sobre el que Brazelton llamó especialmente la atención: la productividad.
El IBO Global Blueberry Report 2026 sitúa el rendimiento promedio mundial del arándano highbush cultivado en 9.045 kg/ha durante 2025. Su reacción durante la presentación fue directa: “Eso es muerte económica, amigos”.
Brazelton reconoce que la metodología utilizada para estimar un rendimiento promedio global tiene limitaciones. Aun así, en su evaluación, un nivel apenas superior a nueve toneladas por hectárea es extraordinariamente bajo y está muy por debajo del punto de equilibrio económico en prácticamente todas las regiones productoras.
Para los productores que operan cerca o por debajo de esos rendimientos en plantaciones productivas, el problema no es solamente obtener menos fruta. También se vuelve mucho más difícil alcanzar costos unitarios competitivos.
De ahí el énfasis que Brazelton puso en genética, rendimiento y eficiencia operacional. Si otra gran ola de producción entra al mercado sobre una base de baja productividad, el desafío deja de ser únicamente cuánto producir y pasa también por cuánto cuesta producir cada kilo.
El promedio mundial, además, esconde diferencias importantes entre regiones. Brazelton destacó particularmente las mejoras de rendimiento observadas en Asia, mientras el informe muestra que todavía existe un amplio margen para elevar productividad en distintas zonas productoras.
La productividad, sin embargo, no garantiza que el nuevo volumen encuentre demanda. Para absorber una oferta creciente, la industria también necesita que el consumidor quiera comprar más.
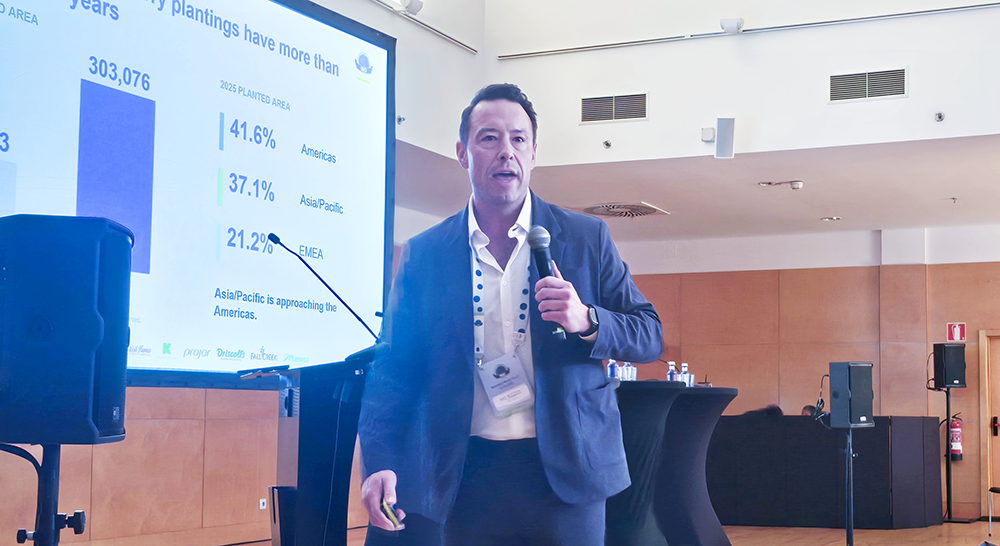
Cort Brazelton en el IBO World Blueberry Forum de Fruit Attraction. © Blueberries Consulting
Más volumen no elimina la escasez de calidad
Es en ese punto donde Brazelton sitúa la calidad. Durante su presentación volvió sobre una categoría que el IBO denomina “next-level quality”: fruta asociada a genéticas más recientes y a una experiencia de consumo superior. No se trata simplemente de mayor calibre. Sabor, textura, firmeza y otros atributos forman parte de esa diferenciación.
Para Brazelton, la importancia de esa fruta va más allá de obtener una prima de precio. Una experiencia de consumo mejor y más consistente puede favorecer la recompra y ayudar a ampliar la demanda de una categoría que tendrá que absorber volúmenes cada vez mayores.
La industria ya ha avanzado enormemente en otro frente: hoy puede ofrecer arándanos durante prácticamente las 52 semanas del año. Lo que todavía no ha conseguido es entregar durante esas mismas 52 semanas una oferta igualmente consistente de fruta con los estándares de calidad más altos.
Brazelton señaló que existe una presencia significativa de “next-level quality” durante numerosas semanas entre octubre y abril. En el período que destacó específicamente entre fines de octubre y noviembre, esa categoría puede representar entre 30% y 40% de la oferta total.
Durante el verano del hemisferio norte, en cambio, la participación puede caer por debajo de 1%. La diferencia revela una oportunidad que va más allá de llenar una ventana comercial. Si la industria consigue reducir esa brecha de calidad a lo largo del año, puede ofrecer una experiencia de consumo más consistente y, con ello, favorecer nuevas compras.
Esa segmentación también comienza a observarse en el comportamiento de los precios. En los datos agregados de comercio transfronterizo mostrados en Madrid, Brazelton observó que los precios promedio de 2025, ajustados por inflación, se encontraban aproximadamente en niveles comparables a los máximos observados alrededor de 2016, pese al fuerte crecimiento del volumen comercializado. Lo planteó como una lectura general y no como una conclusión aplicable de la misma forma a todos los mercados o monedas.
Pero ese promedio oculta diferencias crecientes entre categorías. Más que una brecha puntual de precio, Brazelton puso atención en lo que ocurre cuando aumenta la oferta: la fruta de mayor calidad parece sostener un piso de precios más firme, mientras la fruta convencional queda más expuesta a caídas pronunciadas
Una fuente citada en el IBO Global Blueberry Report 2026 lo resume así: “La fruta premium tiene un piso; la fruta commoditizada, un precipicio”. La idea apunta al diferente comportamiento de ambas categorías cuando aumenta la oferta; no supone una prima fija ni equipara premium con fruta jumbo.
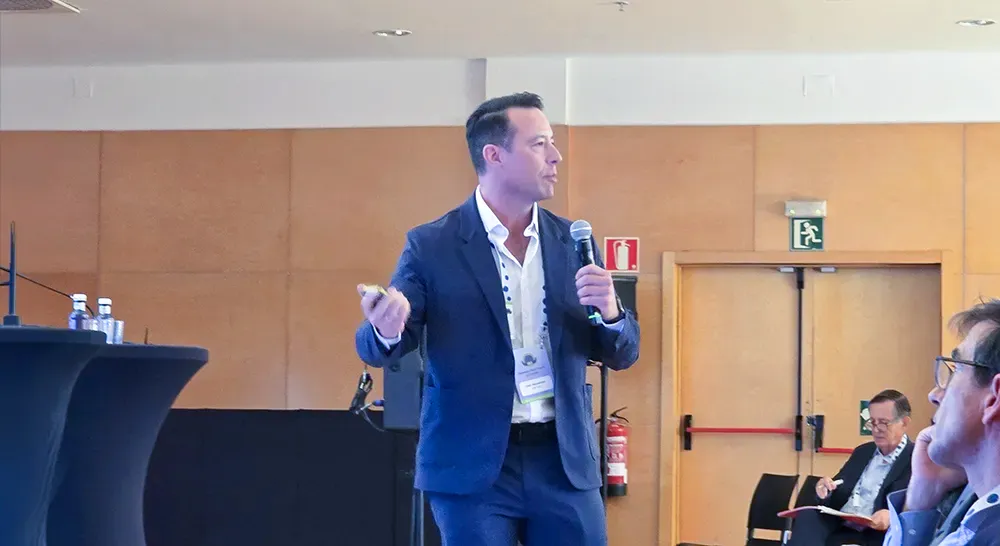
Cort Brazelton en el IBO World Blueberry Forum de Fruit Attraction. © Blueberries Consulting
Las ventajas comparativas de costo también empiezan a cambiar
La capacidad de producir esa fruta con buenos atributos también depende de cuánto cuesta obtener cada kilo. Las estructuras de costos siguen siendo muy diferentes entre regiones, pero Brazelton advierte que esas diferencias no son estáticas.
Durante buena parte de la expansión reciente, regiones de bajo o cero requerimiento de frío como Perú, México o Marruecos crecieron apoyadas en ventajas como una rápida entrada en producción, estructuras laborales competitivas y condiciones que favorecieron determinados modelos productivos.
Esos orígenes seguirán teniendo un papel central en la industria, pero algunas de las condiciones que impulsaron su crecimiento están cambiando. Suben los costos de insumos y mano de obra, el agua enfrenta mayores restricciones en distintas zonas y también aumentan las exigencias de sanidad, logística y capital.
Al mismo tiempo, regiones productoras tradicionales pueden mejorar su posición mediante nueva genética, mayores rendimientos, eficiencia laboral, mecanización y una mejor gestión productiva.
Brazelton planteó por ello que podrían comenzar a observarse señales de algún tipo de equilibrio de costos unitarios. No significa que las ventajas entre orígenes hayan desaparecido, sino que la posición competitiva de cada región dependerá cada vez menos de su costo histórico y más de cuánto logra producir, con qué eficiencia y con qué calidad.
Ese movimiento devuelve la discusión al punto inicial. La industria ha demostrado durante la última década que puede ampliar considerablemente la oferta y, al mismo tiempo, hacer crecer el mercado. Pero el próximo ciclo no está garantizado por el volumen.
La oportunidad continúa siendo enorme, pero sostener la próxima etapa de crecimiento exigirá más productividad, mejores resultados económicos y una experiencia de consumo más consistente, de manera que la expansión siga siendo sostenible tanto para quienes producen la fruta como para quienes finalmente la compran.
Lee también:
- IBO World Blueberry Forum: Más oferta, menos margen de error, el arándano cambia de escala en Fruit Attraction 2026
- Arándanos en retail: el precio importa, pero no basta para generar recompra
- Fruit Attraction 2026: Surexport advierte que la producción de arándanos crece más rápido que el consumo
- North Bay Produce: genética, productividad y condición elevan la exigencia en el negocio del arándano
- La amenaza de la comoditización en el arándano global
- Fall Creek apuesta por genética que conecte calidad de fruta, consumo y rentabilidad
- Diego Castagnasso: la rentabilidad del arándano hoy depende del timing
Articulo anterior
Mountain Blue refuerza su presencia internacional con tres nuevos gerentes territorialesArtículo siguiente
ARTÍCULOS RELACIONADOS