Más oferta, menos margen de error: el arándano cambia de escala en Fruit Attraction 2026
Par : Natalia Rubio Iversen
L'industrie mondiale de canneberge podría sumar más de un millón de toneladas hacia 2029. Ese crecimiento llegará a un negocio donde productividad, costos y calidad pesan cada vez más, mientras las diferencias entre fruta estándar y premium comienzan a hacerse más visibles en el mercado.
Blueberries Consulting siguió de cerca el IBO World Blueberry Forum durante Fruit Attraction 2026, realizado el 7 de octubre en IFEMA Madrid. Allí, Cort Brazelton presentó los principales hallazgos del IBO Global Blueberry Report 2026; Christoph Stricker puso el foco en el retail, la experiencia de consumo y la recompra; y el Global Leaders Panel reunió a representantes de producción, comercialización, inversión y retail.
El foro puso esas variables en una misma cadena: desde la genética y el rendimiento en campo hasta la condición de llegada, la comercialización y la respuesta del consumidor. Esa conexión atravesó las presentaciones y permitió mirar el crecimiento de la oferta desde la producción hasta la góndola.
El mercado absorbió más volumen sin una caída equivalente del precio promedio
Durante la presentación del reporte global, Cort Brazelton, de Fall Creek, mostró una industria que mantiene su trayectoria expansiva. La producción mundial de canneberge highbush cultivado alcanzó 2,33 millones de toneladas en 2025, mientras la superficie plantada llegó a 303.076 hectáreas, de las cuales 257.971 estaban en producción. Es decir, todavía existe una proporción relevante de huertos que no ha alcanzado plena producción comercial.
Esa expansión no ha venido acompañada, hasta ahora, por una caída equivalente del precio promedio en el comercio internacional.
Uno de los principales mensajes de Brazelton fue que la demanda ha absorbido un crecimiento extraordinario de la oferta manteniendo relativamente estables los precios promedio. Los datos de comercio transfronterizo presentados en Madrid muestran un volumen importado cercano a tres veces el de 2016 y un valor promedio de US$6,64/kg en 2025.
El análisis considera fruta transada internacionalmente, por lo que ese valor no representa el precio de toda la producción mundial de arándanos. Brazelton fue explícito al señalar que estos son los datos que pueden seguirse de manera más consistente para observar el comercio entre países.
“Si ajustamos por inflación, el valor de 2025 está más o menos al mismo nivel que el máximo de 2016. Precios promedio estables”, explicó Brazelton.
La oferta, sin embargo, todavía tiene espacio para crecer. El modelo de IBO proyecta que la producción mundial combinada de myrtilles frescos y procesados podría superar los 3,36 millones de toneladas hacia 2029, algo más de un millón de toneladas adicionales respecto de 2025. Se trata de una estimación del modelo y no de un volumen asegurado.
“Sigo pensando que este aumento de un millón de toneladas es plausible”, sostuvo Brazelton. Inmediatamente después introdujo un límite a esa trayectoria: “Pero después de eso, no creo que esta curva se mantenga”.
El IBO Global Blueberry Report 2026 identifica, además, restricciones crecientes vinculadas a tierra, agua, mano de obra y costos de producción, factores que pueden condicionar la capacidad de mantener ese ritmo de expansión.
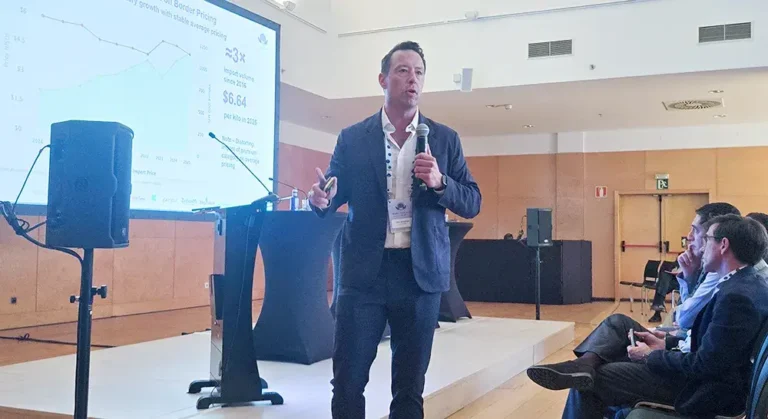
Cort Brazelton en el IBO World Blueberry Forum de Fruit Attraction. © Blueberries Consulting
Más hectáreas no significan mayor productividad
El promedio mundial del canneberge highbush cultivado se situó en 9.045 kg/ha en 2025, mientras una parte importante del aumento del volumen respondió a nueva superficie que entró en producción comercial.
Brazelton fue especialmente crítico con ese promedio. “Eso es muerte económica, amigos”, señaló al referirse a las aproximadamente nueve toneladas por hectárea.
Con esa expresión cuestionó el bajo rendimiento promedio global y remarcó el margen que todavía existe para mejorar productividad; no lo planteó como un umbral universal de rentabilidad. Esa lectura coincide con el énfasis de su exposición en el margen de mejora que aún existe en los rendimientos.
A la productividad se suma otra variable: IBO observa señales de cambio en las ventajas comparativas de costos entre regiones productoras.
El IBO Global Blueberry Report 2026 plantea un posible desplazamiento de esas ventajas. Durante buena parte de la última década, zonas de bajo o cero requerimiento de frío crecieron apoyadas en una rápida entrada en producción, menores costos laborales y retornos atractivos sobre el capital. Hoy enfrentan alzas de insumos, restricciones en disponibilidad o costo del agua, presión de plagas y enfermedades, mayores costos laborales y desafíos logísticos.
Durante su exposición, Brazelton planteó que estas dinámicas podrían conducir gradualmente hacia algún tipo de “equilibrio de costos unitarios”.
La idea no supone que orígenes como Perú, México o Marruecos hayan perdido sus ventajas. Apunta a que las diferencias relativas entre regiones pueden estrecharse a medida que cambian los costos y otros países mejoran su eficiencia productiva. La transcripción recoge precisamente esa formulación como una señal inicial, no como una convergencia ya consolidada.
El precio promedio empieza a esconder una brecha de calidad
El aumento del volumen no está generando el mismo resultado para toda la fruta. Brazelton puso el foco en lo que denominó “next-level quality”, una categoría que muestra diferencias frente al producto estándar tanto en experiencia de consumo como en precios. “Hay una gran diferencia de precios que está comenzando a aparecer en el mercado final”, afirmó.
El IBO Global Blueberry Report 2026 entrega un antecedente concreto de esa segmentación. En un análisis de 104 semanas realizado en mercados europeos y norteamericanos, el menor precio semanal en punto de embarque observado para fruta estándar fue 42% inferior al correspondiente a la categoría premium comparable.
El dato no representa una diferencia promedio de precios ni significa que toda la fruta premium obtenga una prima de 42%.
Para IBO, además, premium no equivale simplemente a mayor calibre. La categoría está asociada a una mejor experiencia de consumo —con atributos como sabor, textura y firmeza— y a una nueva generación de cultivares que está elevando las expectativas de calidad.
Brazelton lo resumió al señalar que este tipo de fruta suele presentar “mejor sabor y mejor textura” y estar asociado a un grupo reducido de genéticas más recientes. La transcripción técnica y el reporte respaldan esa asociación sin reducir la premiumización al tamaño de la baya.
También mostró una marcada variación estacional en la presencia de esta categoría. En la comparación presentada por Brazelton durante el foro, la fruta de “next-level quality” alcanzaba entre 30% y 40% de la oferta en determinadas semanas de fines de octubre y noviembre y caía por debajo de 1% durante el verano.
El retail mueve la discusión hacia la recompra
La segmentación de precios planteada por Brazelton encontró después un correlato claro en el retail. En su presentación, “Arándanos ganadores: qué impulsa, frena y favorece la recompra en el retail moderno de alimentos”, Christoph Stricker, de EDEKA, trasladó el foco al consumidor: qué motiva la compra, qué puede desincentivarla y qué hace que vuelva a elegir myrtilles. “Precio, precio, precio. Yo digo que el precio es importante”, señaló.
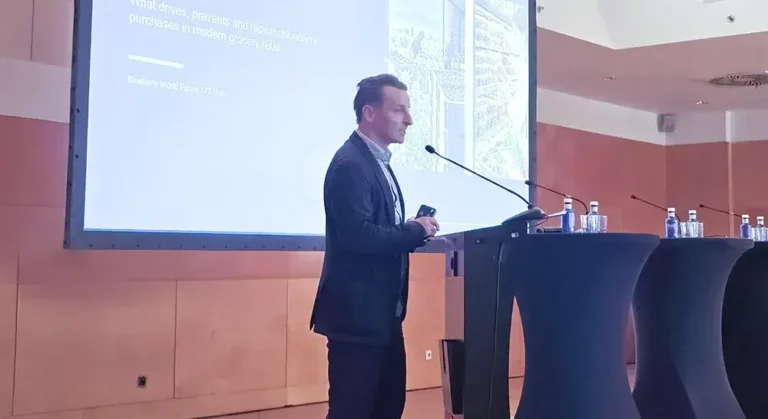
Christoph Stricker, de EDEKA, durante su presentación “Winning Blueberries”, centrada en los factores que impulsan, frenan y favorecen la recompra de arándanos en el retail moderno. © Blueberries Consulting
Pero su argumento no terminó ahí. En los fragmentos más claros de su exposición, Stricker vinculó la recompra con la calidad y condición del producto, su presentación y la capacidad de la marca de cumplir la promesa hecha al consumidor.
Un precio atractivo, planteó en esencia, no compensa una mala condición cuando el producto no responde a las expectativas y parte del contenido termina desechándose. En ese mismo tramo insistió en que una marca pierde valor cuando no cumple lo que promete.
También destacó la versatilidad del canneberge y la necesidad de comunicarlo más allá de su atributo saludable. Su facilidad de consumo y los distintos momentos en que puede incorporarse a la dieta forman parte del valor que recibe el comprador. “Yo también estoy dispuesto a pagar más si voy a tener una buena experiencia”, afirmó Stricker.
La mirada del retail coincide con una de las tendencias recogidas por el IBO Global Blueberry Report: una mejor fruta favorece la recompra, permite segmentar la categoría y abre nuevos formatos y ocasiones de consumo. El documento también recoge la necesidad de que los compradores conozcan mejor las diferencias entre cultivares y el impacto que una mejor calidad puede tener sobre la repetición de compra.
Vistas en conjunto, las exposiciones dejaron una conexión entre campo y mercado: la experiencia que termina evaluando el consumidor comienza con la elección varietal y el manejo productivo, continúa en cosecha y postcosecha y termina en la condición con que la fruta llega a la góndola.
De los datos a las decisiones de la industria
El foro llevó después esos temas al Global Leaders Panel, retomando un formato que IBO ya había desarrollado previamente en Madrid.
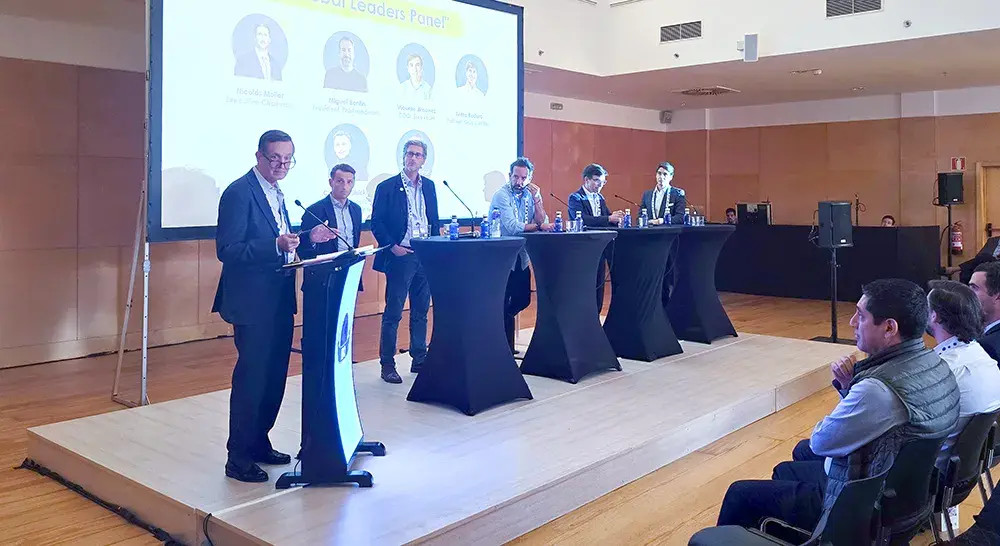
Moderado por Mario Steta, reunió a Nicolás Moller, Executive Chairman; Miguel Bentín, presidente de ProArándanos; Vicente Jiménez, COO de Surexport; Aritza Rodero, partner de Grupo Atitlan; y Christoph Stricker, de EDEKA. La composición oficial del panel queda recogida en el registro del foro. Texto pegado
La composición del panel reunió posiciones distintas dentro del negocio: Nicolás Moller desde el liderazgo de una compañía global; Miguel Bentín desde ProArándanos y la representación gremial de la industria peruana; Vicente Jiménez desde la operación de Surexport; Aritza Rodero desde Grupo Atitlan y la inversión; y Christoph Stricker desde el retail europeo.
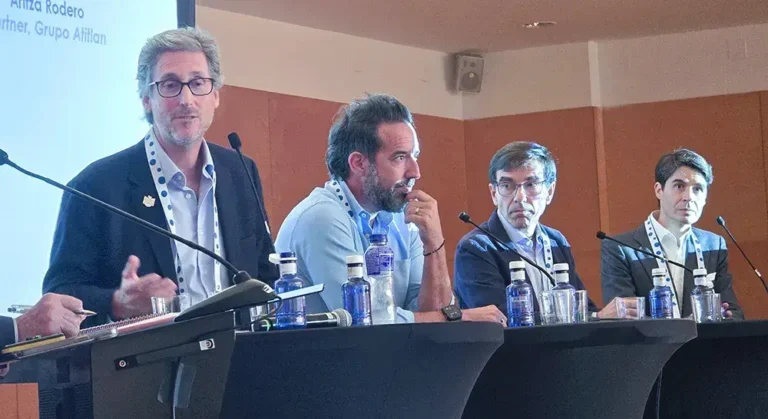
Nicolás Moller, de Hortifrut; Miguel Bentín, presidente de Proarándanos; Vicente Jiménez, COO de Surexport; y Aritza Rodero, partner de Grupo Atitlan, durante el Global Leaders Panel del IBO World Blueberry Forum 2026 en Madrid.© Blueberries Consulting
Steta marcó desde el comienzo el tono que buscaba para el intercambio y pidió una conversación “muy abierta, muy directa y desafiante”, invitando además a formular preguntas difíciles.
La intención, explicitada por Steta, era salir de las presentaciones formales y abrir el intercambio entre actores con posiciones diferentes dentro de la cadena. Así, los temas planteados durante el foro —oferta, productividad, costos, calidad y respuesta del consumidor— llegaron a una mesa que reunía producción, representación gremial, operación, inversión y retail.
Los datos presentados en Madrid muestran una categoría que todavía tiene espacio para crecer, pero donde el resultado ya no depende solamente del volumen: rendimiento, costos y perfil de fruta condicionan cada vez más la posición de los distintos orígenes.
Desde el retail, la exigencia es igualmente concreta: esa calidad debe llegar al consumidor de manera consistente para sostener la recompra.
El Global Leaders Panel cerró el foro llevando esas variables a una misma mesa, con representantes de producción, comercialización, inversión y retail.
Revisa nuestra cobertura de Fruit Attraction 2026
- Miguel Bentín, lors du salon Fruit Attraction 2026 : « La production maximale de myrtilles péruviennes sera égale ou inférieure aux prévisions. »
- Journée des fruits de Malaga : plus de myrtilles et de meilleures variétés génétiques augmentent les besoins logistiques
- Blueberries Consulting lance son programme d'affaires pour 2027 au salon Fruit Attraction.
- Attraction des fruits 2026 : Les myrtilles chiliennes redéfinissent leur compétitivité grâce à la génétique, aux conditions de culture et aux nouveaux marchés
- Attrait des fruits 2026 : Le Mexique cherche à valoriser davantage ses myrtilles grâce à la segmentation, la qualité et le marché.
- Fruit Attraction 2026 : Agualima et Euroandes ouvrent de nouvelles perspectives pour les myrtilles péruviennes
- Juan Luis Becerril, de Fruit Attraction : « Notre obsession doit être que le client gagne de l’argent. »
- Attrait des fruits 2026 : Surexport alerte sur le fait que la production de myrtilles croît plus vite que leur consommation.
- Gabriel Amaro (AGAP) lors de Fruit Attraction 2026 : « D’année en année, la concurrence s’intensifie dans le secteur de la myrtille »
Article précédent
Juan Luis Becerril, de Fruit Attraction : « Notre obsession doit être que le client gagne de l’argent. »prochain article
ARTICLES SIMILAIRES